
令和6・7年度会内委員会答申・報告書(全文は日本医師会ホームページに掲載)
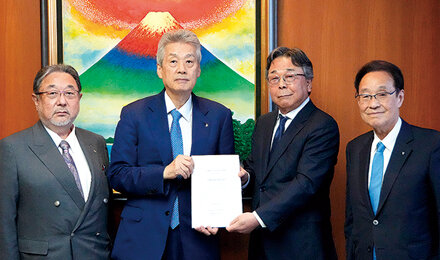
医業税制検討委員会は会長諮問「医療におけるあるべき税制」に対する答申を取りまとめ、当時担当の福田稠前副会長、宮川政昭前常任理事同席の下、緑川正博委員長(日本医師会参与・公認会計士・税理士)から松本吉郎会長に提出した。
答申は「Ⅰ.医療に係る消費税について」「Ⅱ.医療法人税制について」「Ⅲ.その他」から成っており、問題の所在と提言が示されている。
「Ⅰ.」では、(1)診療所は現行制度を維持しつつ、病院においては軽減税率による課税取引に改める、(2)税制による抜本的対応が実現するまでの間、高額投資によるキャッシュフローの悪化に対する税制以外の緊急対応を行う―ことを提言している。
「Ⅱ.」では、認定医療法人制度について、みなし贈与税を受けないための8要件の見直しを行うべきと主張。基金拠出型法人への移行と基金の評価については、移行前の出資者が持分を基金として拠出した場合に生じるみなし配当課税を繰り延べる措置とともに、当該基金に係る相続税・贈与税の納税猶予措置を講じることの他、基金の性質に対応した評価方法を設けることを求めている。
「Ⅲ.」では、設備投資関連税制に関して、医療用機器、病院等の建物・建物附属設備の特別償却制度等の拡充の他、耐用年数については実態に即した見直しを随時行うべきであると改めて主張。また、「医療用機器特別償却制度」と「中小企業者に対する特例措置」の統合を新たに提言している。
社会保険診療報酬の所得計算の特例措置については、小規模医療機関または過疎地の医療提供体制維持のため、本制度を存続する必要があるとした上で、日本医師会に対して、日本歯科医師会とも連携し、必要に応じて実態の把握と分析を行い、来年度以降の税制改正議論に備えるべきとしている。
事業税の特例措置に関しては、①低廉な公定価格による社会保険診療制度の下、本来行政が行うべき公共的な保健予防活動の多くを担っている医療機関の地域への貢献に照らしてふさわしいものである②医療機関に事業税の負担を強制することは、医業経営を圧迫し、地方当局・地域住民にとっても得策ではない―ことへの理解を求めていくことなどを提言している。
医業税制検討委員会答申
https://www.med.or.jp/dl-med/doctor/report/zeisei/R0805_izei_all.pdf
医業税制検討委員会答申 別冊(資料編)
https://www.med.or.jp/japanese/members/iinkai/meibo/rep/R0605_izei_sv.pdf